
CFOP · · 9 min de leitura
CFOP 5117: venda para entrega futura, exemplos e relação com o 5922
O CFOP 5117 é usado na entrega de mercadoria de revenda já faturada com o 5922. Veja quando usar, exemplos práticos e o que muda em 2027.
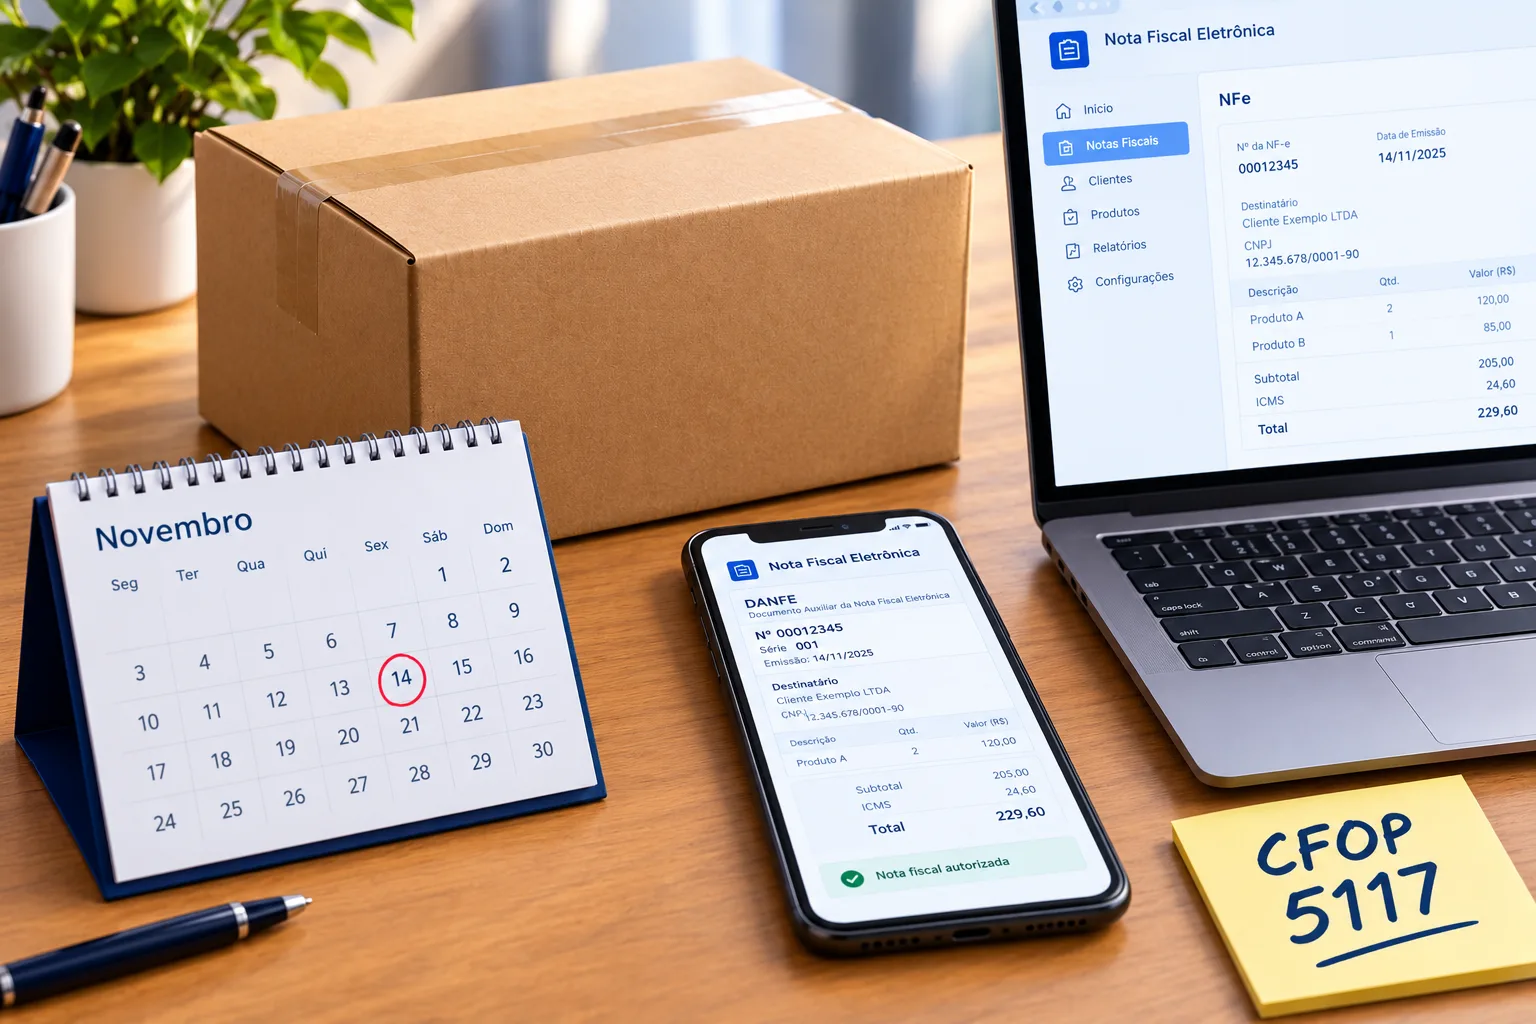
O CFOP 5117 é o código da nota que acompanha a entrega de uma mercadoria de revenda que você já faturou com o CFOP 5922. Pense na venda para entrega futura como um pedido de móveis planejados: o cliente fecha o negócio (e às vezes paga) hoje, mas o produto só chega semanas depois.
Nessa situação, você emite duas notas: uma para registrar o faturamento e outra para acompanhar a mercadoria quando ela sair do seu estoque. Neste artigo, você vai entender quando usar o CFOP 5117, como ele se relaciona com o 5922, ver exemplos práticos e conhecer as novas regras do Ajuste SINIEF 49/2025, obrigatórias a partir de 1º de janeiro de 2027.
O que é o CFOP 5117?
Na tabela oficial de CFOP, o 5117 tem esta descrição: "Venda de mercadoria adquirida ou recebida de terceiros, originada de encomenda para entrega futura".
A nota explicativa da tabela diz que ele classifica as vendas de mercadorias de terceiros, sem processo industrial no seu estabelecimento, no momento da saída real da mercadoria, quando o faturamento já foi feito com o CFOP 5922.
Traduzindo o código em partes:
- 5: operação de saída dentro do mesmo estado (o 6 indica interestadual e o 7, exterior).
- 5.1xx: grupo das vendas de mercadorias.
- 117: a modalidade específica, revenda originada de encomenda para entrega futura.
Ou seja, o 5117 nunca aparece sozinho. Ele é a segunda metade de uma operação que começou com o 5922.
Como funciona a venda para entrega futura
A venda para entrega futura acontece em dois momentos, e cada um tem a sua nota fiscal:
- Faturamento (CFOP 5922): no fechamento do negócio, você pode emitir uma nota de simples faturamento em nome do comprador, sem destaque do ICMS. Ela registra a venda e serve de base para a cobrança, mas nenhuma mercadoria sai do estoque.
- Entrega (CFOP 5117 ou 5116): quando a mercadoria sai de fato, você emite a nota de venda com o destaque do ICMS (se houver), referenciando a nota de faturamento.
Por que o imposto fica para a segunda nota? Porque o fato gerador do ICMS é a saída da mercadoria do estabelecimento. A Secretaria da Fazenda de São Paulo, ao interpretar o artigo 129 do RICMS/SP, explica que a nota de simples faturamento é facultativa e não pode ter imposto destacado, mas que essa faculdade fica condicionada à emissão da nota com destaque do ICMS na saída total ou parcial da mercadoria.

CFOP 5117, 5116 e 6117: qual usar
O que define o código da nota de entrega é a origem da mercadoria e o destino físico dela.
| Situação | Nota de faturamento | Nota de entrega |
|---|---|---|
| Revenda, comprador e entrega no mesmo estado | 5922 | 5117 |
| Produção própria (indústria), mesmo estado | 5922 | 5116 |
| Revenda para contribuinte de outro estado | 6922 | 6117 |
| Produção própria para contribuinte de outro estado | 6922 | 6116 |
| Do lado de quem compra (entrada) | 1922 / 2922 | 1117 / 2117 (comercialização) |
Atenção a dois detalhes que costumam gerar erro:
- O 5 ou 6 da nota de faturamento depende de onde está o comprador; o da nota de entrega depende de para onde a mercadoria vai. Na Resposta à Consulta 31732/2025, a SEFAZ-SP orientou exatamente isso num caso de entrega em canteiro de obras em outro estado.
- Venda interestadual para não contribuinte. Na mesma consulta, a SEFAZ-SP indicou para a remessa de produção própria o CFOP 6107 (venda a não contribuinte), e não o 6116. Pela mesma lógica, revenda para não contribuinte de outro estado tende a usar o CFOP 6108. Confirme com a legislação do seu estado antes de parametrizar o sistema.
A relação entre o CFOP 5117 e o 5922
O 5922 e o 5117 funcionam como um par: o primeiro registra o negócio, o segundo registra a mercadoria em circulação. O 5922 tem esta descrição oficial: "Lançamento efetuado a título de simples faturamento decorrente de venda para entrega futura".
| CFOP 5922 | CFOP 5117 | |
|---|---|---|
| Quando emitir | No fechamento do negócio ou no recebimento antecipado | Na saída física da mercadoria |
| Destaque de ICMS | Não (vedado) | Sim, quando houver |
| Movimenta estoque | Não | Sim |
| Pode ser parcial | Normalmente cobre o pedido inteiro | Sim, uma nota por entrega |
| Referência a outra nota | Não | Referencia a nota 5922 |
O que muda com o Ajuste SINIEF 49/2025
Com a Reforma Tributária, a NF-e ganhou as finalidades nota de débito e nota de crédito. O Ajuste SINIEF 49/2025 definiu como usá-las em algumas operações, entre elas a venda para entrega futura com pagamento antecipado, total ou parcial.
Nesse caso, a nota de faturamento (5922 ou 6922) passa a ser emitida com:
- finNFe = 6 (Nota de débito);
- tpNFDebito = 06 (Pagamento antecipado);
- natOp = "Venda para entrega futura - Pagamento antecipado";
- sem destaque do ICMS.
E a nota de entrega (5117, 5116, 6117 ou 6116) continua obrigatória, com finNFe = 1 (NF-e normal), destaque do ICMS quando houver e a chave de acesso da nota de débito no campo refNFe.
Um ponto que gerou dúvida no mercado: isso não cria uma terceira nota. Em junho de 2026, na Resposta à Consulta 33279/2026, a SEFAZ-SP esclareceu que a "nota de débito" é apenas a finalidade informada na própria nota de simples faturamento. Continuam sendo duas notas.
Prazos: pelo texto consolidado, o ajuste produz efeitos desde 3 de agosto de 2026, e o Ajuste SINIEF 27/2026 tornou a adoção obrigatória a partir de 1º de janeiro de 2027. Se você ainda emite o 5922 como nota normal, use os próximos meses para ajustar o emissor.

Exemplos práticos do CFOP 5117
Exemplo 1: loja de materiais de construção, entrega única
Uma loja vende 200 sacos de cimento para uma construtora da mesma cidade, por R$ 8.000. O cliente paga à vista, mas quer receber só quando a obra chegar à fase de concretagem, daqui a 30 dias.
- No dia da venda: a loja emite a NF-e com CFOP 5922, R$ 8.000, sem ICMS. Como houve pagamento antecipado, a partir de 2027 essa nota sai com finalidade "6 - Nota de débito" e tipo "06 - Pagamento antecipado".
- No dia da entrega: a loja emite a NF-e com CFOP 5117, R$ 8.000, com ICMS destacado (quando aplicável ao regime da empresa) e a chave da nota 5922 no campo de NF-e referenciada.
Exemplo 2: distribuidora com entregas parciais
Uma distribuidora fecha a venda de 1.000 caixas de embalagens, com entregas de 250 caixas por semana.
- Emite uma NF-e 5922 com o valor total do pedido.
- Emite quatro NF-e 5117, uma a cada remessa de 250 caixas, todas referenciando a mesma nota 5922.
No fim, a soma das notas 5117 precisa bater com o valor faturado. É como um carnê ao contrário: o total foi combinado de uma vez, e cada nota de entrega "baixa" uma parcela da mercadoria.
Exemplo 3: comprador e entrega em estados diferentes
Uma empresa de São Paulo vende para um cliente contribuinte também de São Paulo, mas a mercadoria será entregue numa filial do cliente em Minas Gerais. Aplicando à revenda a mesma lógica que a SEFAZ-SP usou para produção própria (Resposta à Consulta 31732/2025), a nota de faturamento usa o 5922 (comprador no mesmo estado) e a nota de entrega usa o 6117 (mercadoria indo para outro estado), com o local de entrega informado na NF-e.
Erros comuns e cuidados
- Destacar ICMS na nota 5922. A nota de simples faturamento não pode ter imposto destacado. O ICMS fica para a nota de entrega.
- Usar o 5117 para produto fabricado por você. Se a empresa industrializou a mercadoria, o código correto é o 5116.
- Esquecer de referenciar a nota de faturamento. A nota 5117 precisa indicar a nota 5922 de origem. Com o Ajuste SINIEF 49/2025, isso vira a chave de acesso no campo refNFe.
- Somar as duas notas no faturamento do Simples Nacional. A receita é uma só. Segundo o art. 2º, §§ 8º e 9º, da Resolução CGSN 140/2018, a receita de venda é reconhecida no faturamento ou na entrega, o que ocorrer primeiro, regra que vale também para vendas para entrega futura e recebimentos antecipados. A SEFAZ-SP aplicou esse entendimento na Resposta à Consulta 28737/2023. Na prática, quem emite o 5922 primeiro costuma reconhecer a receita no mês dessa nota, e não de novo na entrega. Alinhe com seu contador como isso aparece no PGDAS-D.
- Cancelar o 5922 fora do prazo. Se o cliente desistir depois do prazo de cancelamento da NF-e, siga o procedimento do seu estado. Em São Paulo, a SEFAZ entende que não há obrigação de cancelar a nota de simples faturamento. Por cautela, a desistência pode ser registrada no livro Registro de Utilização de Documentos Fiscais e Termos de Ocorrências (modelo 6), e os documentos que a comprovam, como uma declaração do cliente, devem ser guardados (Resposta à Consulta 33939/2026).
Conclusão
O CFOP 5117 é a nota da entrega numa venda de revenda que já foi faturada com o 5922. Guarde a regra de ouro: 5922 registra o negócio, sem ICMS; 5117 acompanha a mercadoria, com ICMS e referência à nota de faturamento.
Se você recebe pagamento antecipado nesse tipo de venda, prepare-se para a nota de débito do Ajuste SINIEF 49/2025, obrigatória a partir de 1º de janeiro de 2027.
Importante: as regras de ICMS e de documentos fiscais variam entre os estados e mudam com frequência, principalmente durante a transição da Reforma Tributária. Este conteúdo é informativo. Antes de configurar seu emissor ou mudar seus procedimentos, converse com o seu contador.
Perguntas frequentes
O CFOP 5117 tem destaque de ICMS?
Sim, quando a operação for tributada. É na nota 5117 que o ICMS é destacado, porque é nela que ocorre a saída da mercadoria. A nota 5922 é emitida sem destaque.
Posso emitir o 5117 sem ter emitido o 5922?
Não. O 5117 existe justamente para a entrega de uma venda já faturada com o 5922. Se não houve faturamento antecipado, a venda comum de revenda usa o CFOP 5102.
Qual a diferença entre o CFOP 5116 e o 5117?
O 5116 é para produtos fabricados pela própria empresa. O 5117 é para mercadorias compradas de terceiros para revenda.
Qual CFOP o comprador usa na entrada?
Na nota de faturamento, o comprador lança o 1922 (ou 2922, se interestadual). Na nota de entrega, usa o 1117 quando a mercadoria é para comercialização.
A nota de débito do Ajuste SINIEF 49/2025 é uma terceira nota?
Não. Segundo a SEFAZ-SP, a nota de débito é a finalidade informada na própria nota 5922 quando há pagamento antecipado. Continuam sendo duas notas.
MEI pode fazer venda para entrega futura?
O MEI pode vender com entrega futura, mas as regras de emissão de NF-e para MEI e a parametrização de CFOP variam conforme o estado e o emissor. Confirme com seu contador ou com a SEFAZ do seu estado antes de usar esse fluxo.