
CFOP · · 9 min de leitura
CFOP 5917: o que é, quando usar e como emitir a nota de remessa em consignação
Entenda o CFOP 5917, quando usar, como preencher a NF-e de remessa em consignação e quais CFOPs usar na venda, devolução e faturamento.
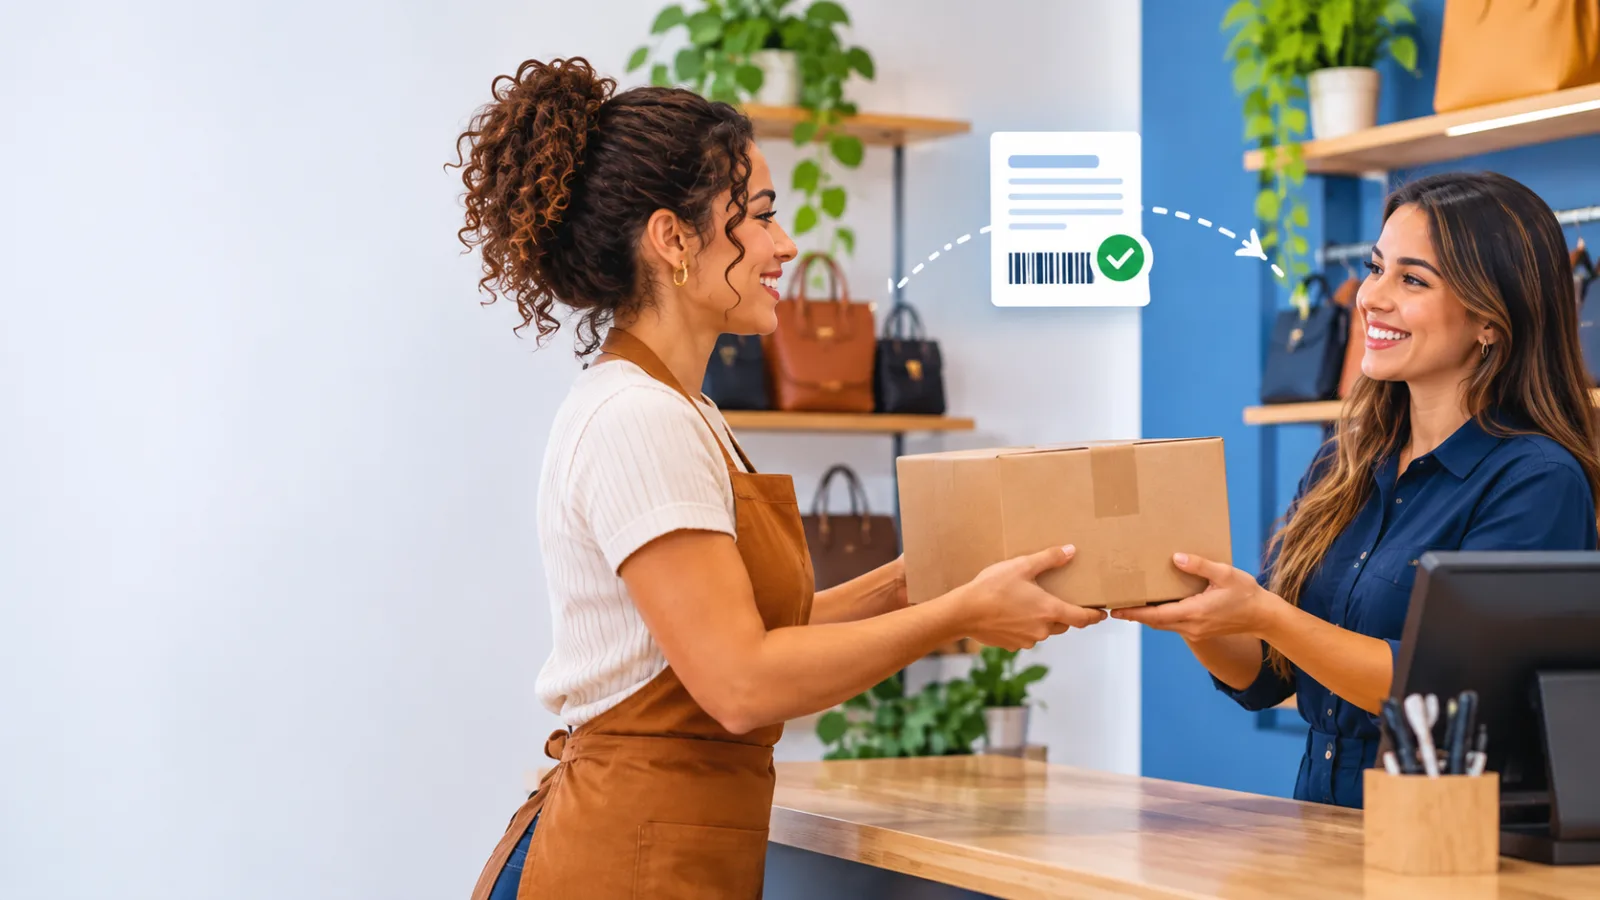
Imagine que você fabrica bolsas artesanais e uma loja de shopping quer vender suas peças. A loja não quer comprar o estoque de cara: prefere pagar só pelo que vender e devolver o resto. Esse acordo se chama consignação mercantil, e a nota fiscal que acompanha a entrega usa o CFOP 5917.
Neste guia, você vai entender quando usar esse código e como preencher a nota de remessa. Também vai conhecer todos os CFOPs que aparecem depois da remessa, etapa em que muitas empresas se confundem.
O que significa o CFOP 5917
O CFOP 5917 corresponde a "Remessa de mercadoria em consignação mercantil ou industrial". Ele é usado quando o remetente e o destinatário estão no mesmo estado. Em operações entre estados, o código é o 6917.
A consignação envolve dois papéis:
- Consignante: é o dono da mercadoria, que a envia (você, no exemplo das bolsas).
- Consignatário: é quem recebe a mercadoria para vender (a loja).
Juridicamente, a consignação é o chamado contrato estimatório. Pelo artigo 534 do Código Civil, o consignatário fica autorizado a vender os bens e paga ao consignante o preço ajustado, a menos que prefira devolver a mercadoria dentro do prazo combinado.
Pense na consignação como uma "conta aberta". A mercadoria sai do seu estoque, mas a operação só se encerra quando o produto é vendido ou devolvido. Cada um desses desfechos exige notas próprias.
Consignação mercantil x consignação industrial
O CFOP 5917 serve para duas situações:
- Mercantil: o consignatário revende a mercadoria, como a loja de bolsas.
- Industrial: o consignatário usa a mercadoria no próprio processo produtivo e paga apenas o que consumir. Um exemplo são peças enviadas a uma fábrica.
As regras da consignação mercantil estão no Ajuste SINIEF 02/93, que vale para todos os estados. A consignação industrial é regulada em cada estado. Em São Paulo, por exemplo, o RICMS a define como a remessa, com preço fixado, de mercadoria destinada à integração ou ao consumo em processo industrial.
Quando usar (e quando não usar) o CFOP 5917
Use o 5917 quando você entregar mercadoria a um parceiro do mesmo estado sob um acordo de consignação. Nesse momento, a venda ainda não aconteceu e pode nem acontecer.
Algumas situações parecidas têm código próprio:
- Demonstração, em que o cliente testa o produto antes de decidir: CFOP 5912.
- Venda fora do estabelecimento, como um vendedor que leva estoque para vender na rua: CFOP 5904.
Se a mercadoria estiver sujeita à substituição tributária, as regras do Ajuste SINIEF 02/93 não se aplicam (cláusula quinta). Nesse caso, siga a legislação do seu estado. Pernambuco, por exemplo, orienta que o consignante retenha o ICMS-ST já na remessa. Veja também como funciona o CFOP 5405.
Como preencher a NF-e de remessa em consignação (CFOP 5917)
Na saída da mercadoria em consignação, o consignante emite a nota com natureza da operação "Remessa em consignação" e destaque do ICMS e do IPI, quando devidos.
Na prática, a nota fica assim:
- Natureza da operação: Remessa em consignação
- CFOP: 5917 (no mesmo estado) ou 6917 (para outro estado)
- Valor: o preço ajustado com o consignatário
- ICMS e IPI: destacados, quando devidos
Esse ponto surpreende muita gente. Várias notas de "remessa" saem sem imposto, como a de conserto ou a de comodato, mas a consignação é uma exceção: o ICMS é destacado já na saída.
Do lado de quem recebe, o consignatário lança a nota no Registro de Entradas e se credita do imposto, quando permitido. Ele usa o CFOP 1917, ou o 2917 se a mercadoria vier de outro estado.
Se você é do Simples Nacional: o ICMS segue as regras do regime. A forma de preencher a nota (CSOSN e eventual destaque) depende do enquadramento da sua operação, então confirme com seu contador.
E se o consignante for MEI?
O MEI tem uma regra simplificada. Desde o Ajuste SINIEF 20/22 (celebrado em 1º de julho de 2022 e publicado no Diário Oficial da União em 6 de julho de 2022), quando o consignante é Microempreendedor Individual, a emissão do documento fiscal de entrada fica a cargo do consignatário. Isso vale tanto para a remessa quanto para um eventual reajuste de preço. Em outras palavras, a loja que recebe as peças do MEI emite a nota de entrada. Confira se o seu estado já incorporou essa regra à legislação local. Se você está começando, veja também como emitir nota fiscal sendo MEI.
O ciclo completo da consignação: todos os CFOPs
Depois da remessa, a "conta aberta" pode seguir três caminhos.
1. O consignatário vendeu a mercadoria
Quando a loja vende as bolsas, entram em cena três notas.
Nota de venda ao cliente (consignatário): a natureza da operação é "Venda de mercadoria recebida em consignação", com o CFOP 5115 (ou 6115, se o cliente for de outro estado). A tributação é a normal.
Nota de devolução simbólica (consignatário): a mercadoria não volta fisicamente, mas essa nota é necessária para "baixar" o estoque consignado. A natureza da operação é "Devolução simbólica de mercadoria recebida em consignação", com o CFOP 5919 (ou 6919). Nas informações complementares, a nota deve trazer a expressão "Nota fiscal emitida em função de venda de mercadoria recebida em consignação pela NF nº ..., de .../.../...". O consignante registra essa nota com o CFOP 1919 (ou 2919).
Em São Paulo, a Sefaz detalhou esse procedimento na Resposta à Consulta 34002/2026, de 19/06/2026 e publicada em 08/10/2026. Segundo a consulta, a NF-e de devolução simbólica deve informar a chave de acesso da nota de remessa e reproduzir os valores dela, sem destaque de imposto, porque o documento apenas registra o encerramento da consignação. Pernambuco orienta da mesma forma: não há destaque de ICMS na devolução simbólica.
Nota de simples faturamento (consignante): é a nota que formaliza a venda para você, que é o dono da mercadoria. Ela é emitida sem destaque do ICMS e do IPI, com natureza "Venda" e o valor da mercadoria efetivamente vendida, incluindo o reajuste de preço, se houver. No corpo da nota, informe a expressão "Simples faturamento de mercadoria em consignação - NF nº ..., de .../.../..." e, se for o caso, "reajuste de preço - NF nº ..., de .../.../...". O CFOP é o 5113 (produção própria) ou o 5114 (mercadoria comprada de terceiros). Do outro lado, o consignatário registra essa nota com o CFOP 1113, sem crédito de imposto. A lógica é parecida com a do CFOP 5922, usado na venda para entrega futura.
2. A mercadoria voltou
Se as bolsas não forem vendidas e retornarem, o consignatário emite a nota de devolução com o CFOP 5918 (ou 6918). A base de cálculo é o valor da mercadoria efetivamente devolvida, com destaque do ICMS e indicação do IPI nos mesmos valores debitados na remessa. A devolução pode ser parcial ou total.
O consignante registra a entrada com o CFOP 1918 (ou 2918) e se credita do imposto. E, ao emitir a devolução, referencie a NF-e de remessa para evitar a rejeição 321.
3. O preço mudou no meio do caminho
Se houver reajuste do preço combinado, o consignante emite uma nota complementar com natureza "Reajuste de preço de mercadoria em consignação", usando o valor do reajuste como base de cálculo e destacando o ICMS e o IPI, quando devidos.
Resumo do ciclo
| Etapa | Quem emite | CFOP (mesmo estado / outro estado) | Imposto |
|---|---|---|---|
| Remessa | Consignante | 5917 / 6917 | ICMS e IPI destacados |
| Entrada da remessa | Consignatário (registra) | 1917 / 2917 | Crédito, quando permitido |
| Venda ao cliente | Consignatário | 5115 / 6115 | Tributação normal |
| Devolução simbólica | Consignatário | 5919 / 6919 | Sem destaque |
| Simples faturamento | Consignante | 5113 ou 5114 / 6113 ou 6114 | Sem ICMS e IPI |
| Entrada do faturamento | Consignatário (registra) | 1113 / 2113 | Sem crédito |
| Devolução física | Consignatário | 5918 / 6918 | ICMS destacado |
| Entrada da devolução | Consignante (registra) | 1918 / 2918 | Crédito |

Erros mais comuns com o CFOP 5917
- Emitir a remessa sem destaque de ICMS, tratando a consignação como uma remessa comum.
- Esquecer a devolução simbólica (5919) depois da venda. Sem ela, o estoque consignado continua "aberto" no controle fiscal.
- Destacar ICMS ou IPI na nota de simples faturamento.
- Emitir a devolução simbólica com valores diferentes dos da remessa.
- Usar o 5917 em operação interestadual, quando o correto é o 6917.
- Aplicar as regras do Ajuste SINIEF 02/93 a mercadorias com substituição tributária.
E a Reforma Tributária?
Com a Reforma Tributária, a NF-e ganhou um grupo de campos para IBS e CBS, em que o contribuinte informa, item a item, os códigos CST-IBS/CBS e cClassTrib. Pelo cronograma do Ato Conjunto RFB/CGIBS nº 4/2026, o preenchimento passou a ser obrigatório na NF-e em 3 de agosto de 2026. Logo antes dessa data, porém, a Receita Federal e o Comitê Gestor do IBS anunciaram a suspensão dessa obrigatoriedade: as notas não seriam rejeitadas na ausência desses campos. Para empresas do Simples Nacional, o cronograma prevê o início em 1º de janeiro de 2027.
Como a classificação de cada etapa da consignação depende das notas técnicas e tabelas vigentes, confirme com seu contador como preencher esses campos em cada nota do ciclo.
Perguntas frequentes sobre o CFOP 5917
Qual a diferença entre CFOP 5917 e 6917?
A diferença está no destino da mercadoria. O 5917 é usado em operações dentro do mesmo estado, e o 6917, em operações entre estados.
A remessa em consignação tem ICMS?
Sim. Na consignação mercantil, o ICMS e o IPI, quando devidos, são destacados já na remessa. No Simples Nacional, o tratamento segue as regras do regime.
Qual CFOP usar na entrada da mercadoria recebida em consignação?
O 1917, se a mercadoria vier do mesmo estado, ou o 2917, se vier de outro estado.
Qual a diferença entre CFOP 5918 e 5919?
O 5918 é usado quando a mercadoria volta fisicamente ao consignante. O 5919 é a devolução simbólica, emitida quando a mercadoria foi vendida e precisa ser baixada do estoque consignado.
Qual CFOP o consignatário usa para vender a mercadoria consignada?
O 5115, ou o 6115 se o cliente for de outro estado.
O consignante destaca imposto na nota de faturamento?
Não. A nota de simples faturamento sai sem destaque de ICMS e IPI, porque os impostos já foram destacados na remessa.
MEI pode vender em consignação?
Sim. Nesse caso, a regra do Ajuste SINIEF 20/22 transfere ao consignatário a emissão da nota de entrada. Confira se o seu estado já adotou essa regra.
Mercadoria com substituição tributária pode ir em consignação?
Pode, mas o Ajuste SINIEF 02/93 não se aplica a ela. Siga as regras específicas da legislação do seu estado.
As informações deste post têm caráter educativo. As regras de ICMS variam entre os estados e mudam com frequência, especialmente durante a Reforma Tributária. Antes de emitir suas notas de consignação, converse com o seu contador para confirmar a tributação da sua operação.