
O que é o CFOP 5910
CFOP 5910: Remessa em bonificação, doação ou brinde
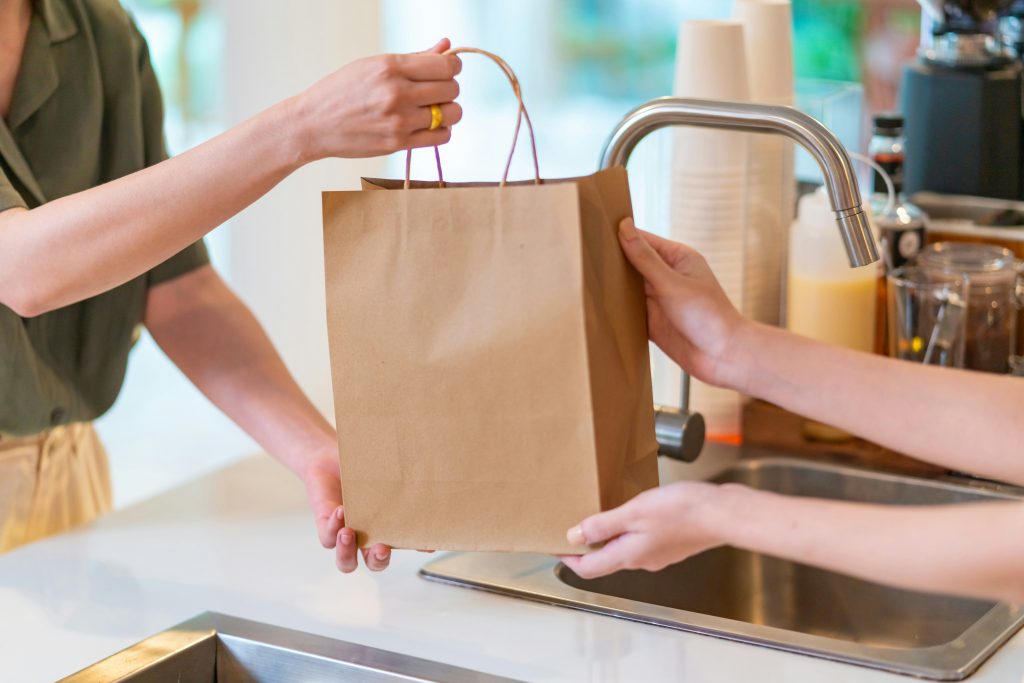
O CFOP 5910 classifica a remessa de mercadorias em bonificação, doação ou brinde. Primeiramente, ele registra a saída de produtos sem uma venda correspondente. Ou seja, a empresa envia itens gratuitamente para clientes ou parceiros. Além disso, este código fiscal se aplica apenas a operações realizadas dentro do mesmo estado.
Portanto, ele formaliza a movimentação de estoque que não gera receita direta. Consequentemente, a empresa deve emitir uma nota fiscal com este código para garantir a conformidade fiscal da operação, documentando a saída da mercadoria de forma legal.
O que significa o CFOP 5910
Seguindo a mesma lógica de decomposição do código, o CFOP 5910 possui propósitos específicos para cada dígito. O primeiro dígito identifica a direção e o local da operação. Subsequentemente, o segundo dígito aponta a natureza geral da movimentação. Finalmente, os dois últimos dígitos detalham o tipo exato de prestação ou operação.
No caso do CFOP 5910, temos:
- 5: Indica que a operação é de saída de mercadoria da empresa, destinada a um destinatário localizado no mesmo estado (operação interna).
- 9: Representa o grupo de “Outras saídas de mercadorias ou prestações de serviços”.
- 10: O código refere-se especificamente à “Remessa em bonificação, doação ou brinde”.
Portanto, este CFOP identifica a saída de mercadorias enviadas gratuitamente, sem contrapartida financeira, para um destinatário dentro do próprio estado. A operação não é uma venda, mas sim um envio a título de bonificação, doação ou brinde.
Quando usar o CFOP 5910
O CFOP 5910 é usado, em resumo, quando a empresa envia um produto gratuitamente, sem cobrança. Especificamente, ele se aplica a remessas em bonificação, doação ou brinde, desde que sejam realizadas dentro do mesmo estado.
Sendo assim, use esse código nas seguintes situações:
- Primeiramente, no envio de brindes para clientes ou parceiros;
- Em segundo lugar, para bonificações concedidas após uma venda;
- E também, no caso de doações para instituições ou outras empresas.
Contudo, é importante ressaltar que o CFOP 5910 só é válido para operações internas. Por outro lado, para operações interestaduais, o código equivalente é o 6910.
Como dar entrada no CFOP 5910?
Primeiramente, para registrar a entrada de uma remessa (originalmente enviada com o CFOP 5910), a empresa que recebe o item deve usar o código de entrada correspondente, que é o CFOP 1910.
Em seguida, a empresa precisa informar este código na sua nota fiscal de entrada. Com isso, ela indica que recebeu a mercadoria como bonificação, doação ou brinde.
Por fim, mesmo que o produto não tenha valor comercial, a empresa deve registrar a entrada corretamente. Essa ação é fundamental para manter o controle de estoque sempre atualizado e, consequentemente, evitar problemas fiscais.
Qual é a devolução do CFOP 5910?
A devolução do CFOP 5910 deve ser feita com o mesmo tipo de código: o CFOP 1910.
Isso porque a devolução também não tem valor comercial e precisa seguir a natureza original da operação.
A nota fiscal de devolução deve indicar que o item foi devolvido como brinde, bonificação ou doação, mantendo a coerência fiscal.
Quem pode usar o CFOP 5910
Pode usar o CFOP 5910 qualquer empresa que envie mercadorias sem cobrança, desde que a operação ocorra dentro do mesmo estado.
Exemplos de quem pode usar:
- Indústrias que concedem brindes a clientes;
- Distribuidoras que fazem bonificações;
- Empresas que realizam doações.
Esse CFOP se aplica somente a remessas grátis, sem emissão de cobrança ou boleto.
CFOP 5910 tem substituição tributária?
O CFOP 5910 pode ter substituição tributária, dependendo do tipo de mercadoria envolvida.
Mesmo sem valor comercial, o ICMS-ST pode ser exigido. Isso acontece quando o produto faz parte de um regime de substituição tributária.
Por isso, antes de emitir a nota, confirme com o contador:
- Se o item exige destaque de ICMS-ST;
- Se já houve recolhimento anterior;
- Se é preciso destacar o imposto mesmo na bonificação.
Dúvidas frequentes sobre o CFOP 5910
CFOP 5910 gera imposto?
Sim, em alguns casos. Pode haver ICMS ou ICMS-ST, mesmo sem valor de venda.
Posso usar o CFOP 5910 entre filiais?
Não. Para transferências entre filiais, existem CFOPs específicos, como 5.151 ou 5.152.
Existe versão interestadual do CFOP 5910?
Sim. O equivalente para fora do estado é o CFOP 6910.
Como registrar a entrada de um produto com CFOP 5910?
Use o CFOP 1910 na nota de entrada, informando que se trata de brinde, bonificação ou doação.

0 comentários